VEFA
Appels de fonds en VEFA : payer au bon rythme, ni plus ni moins
En VEFA, vous ne payez pas votre logement en une fois : le prix est appelé par fractions, au rythme de l’avancement du chantier. Chaque appel de fonds arrive avec une attestation de l’architecte ou du maître d’œuvre, et votre banque débloque les sommes correspondantes. Ce mécanisme protège l’acquéreur, à condition que les étapes annoncées soient réellement atteintes. Savoir lire un appel de fonds, et le vérifier si nécessaire, évite de payer un chantier qui n’avance pas. Voici comment procéder.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

VEFA
L’essentiel
L’échelonnement des paiements en VEFA est plafonné par le Code de la construction et de l’habitation : 35 % au plus à l’achèvement des fondations, 70 % à la mise hors d’eau, 95 % à l’achèvement de l’immeuble, le solde à la livraison. Le contrat peut prévoir des étapes intermédiaires dans ces limites. Chaque appel doit correspondre à un stade réellement atteint. Un contrôle sur place, à l’étape des cloisons notamment, sécurise le parcours.
Un appel de fonds se paie sur un stade atteint, pas sur un calendrier prévisionnel.
Le principe
Payer au fur et à mesure de la construction
La vente en l’état futur d’achèvement transfère à l’acquéreur la propriété du sol et des constructions existantes, puis des ouvrages au fur et à mesure de leur exécution. En contrepartie, l’acquéreur paie le prix à mesure de l’avancement des travaux. Ce mécanisme répartit le risque : vous ne versez pas d’argent pour un ouvrage qui n’existe pas encore, et le promoteur finance son chantier par étapes, avec la garantie financière d’achèvement en filet de sécurité.
Le contrat de vente précise les étapes et les pourcentages appelés à chacune. Les étapes courantes sont l’ouverture du chantier, l’achèvement des fondations, celui des planchers de certains niveaux, la mise hors d’eau, la mise hors d’air, les cloisons, l’achèvement des travaux, puis la livraison. Les pourcentages cumulés ne peuvent jamais dépasser les plafonds fixés par la loi aux trois étapes de référence.
Les plafonds
Ce que la loi autorise
Dans le secteur protégé du logement, le Code de la construction et de l’habitation limite les sommes exigibles : au plus 35 % du prix à l’achèvement des fondations, 70 % à la mise hors d’eau, 95 % à l’achèvement de l’immeuble. Le solde de 5 % est payable à la mise à disposition du logement, à la livraison, et peut être consigné en cas de contestation sur la conformité. Le dépôt de garantie versé à la réservation s’impute sur le prix.
Ces plafonds sont des maximums cumulés : le promoteur peut prévoir des appels plus progressifs, mais jamais plus rapides. Un appel qui ferait dépasser 70 % avant la mise hors d’eau serait irrégulier. Vérifiez, à chaque appel, le pourcentage cumulé déjà versé et l’étape invoquée, en vous reportant au tableau de l’acte de vente. Votre notaire peut vous aider à interpréter les clauses.
La vérification
Vérifier qu’une étape est atteinte
L’appel de fonds est accompagné d’une attestation de l’architecte ou du maître d’œuvre certifiant l’achèvement de l’étape. Cette attestation fait foi en principe, mais rien ne vous interdit de vérifier : demandez des photos, passez devant le chantier, interrogez le service client du promoteur. La mise hors d’eau, par exemple, suppose la toiture achevée et étanche, pas seulement la structure montée.
En cas de doute sérieux, un expert peut constater l’état d’avancement du chantier lors d’une visite, si le promoteur autorise l’accès, ou à défaut depuis l’extérieur. La visite cloisons, prévue dans notre assistance, se situe d’ailleurs au moment d’un appel de fonds : elle permet de vérifier l’avancement réel et la conformité des cloisons et des réseaux aux plans signés. Notre article sur les repères du marché neuf montpelliérain replace ces étapes dans le parcours complet.
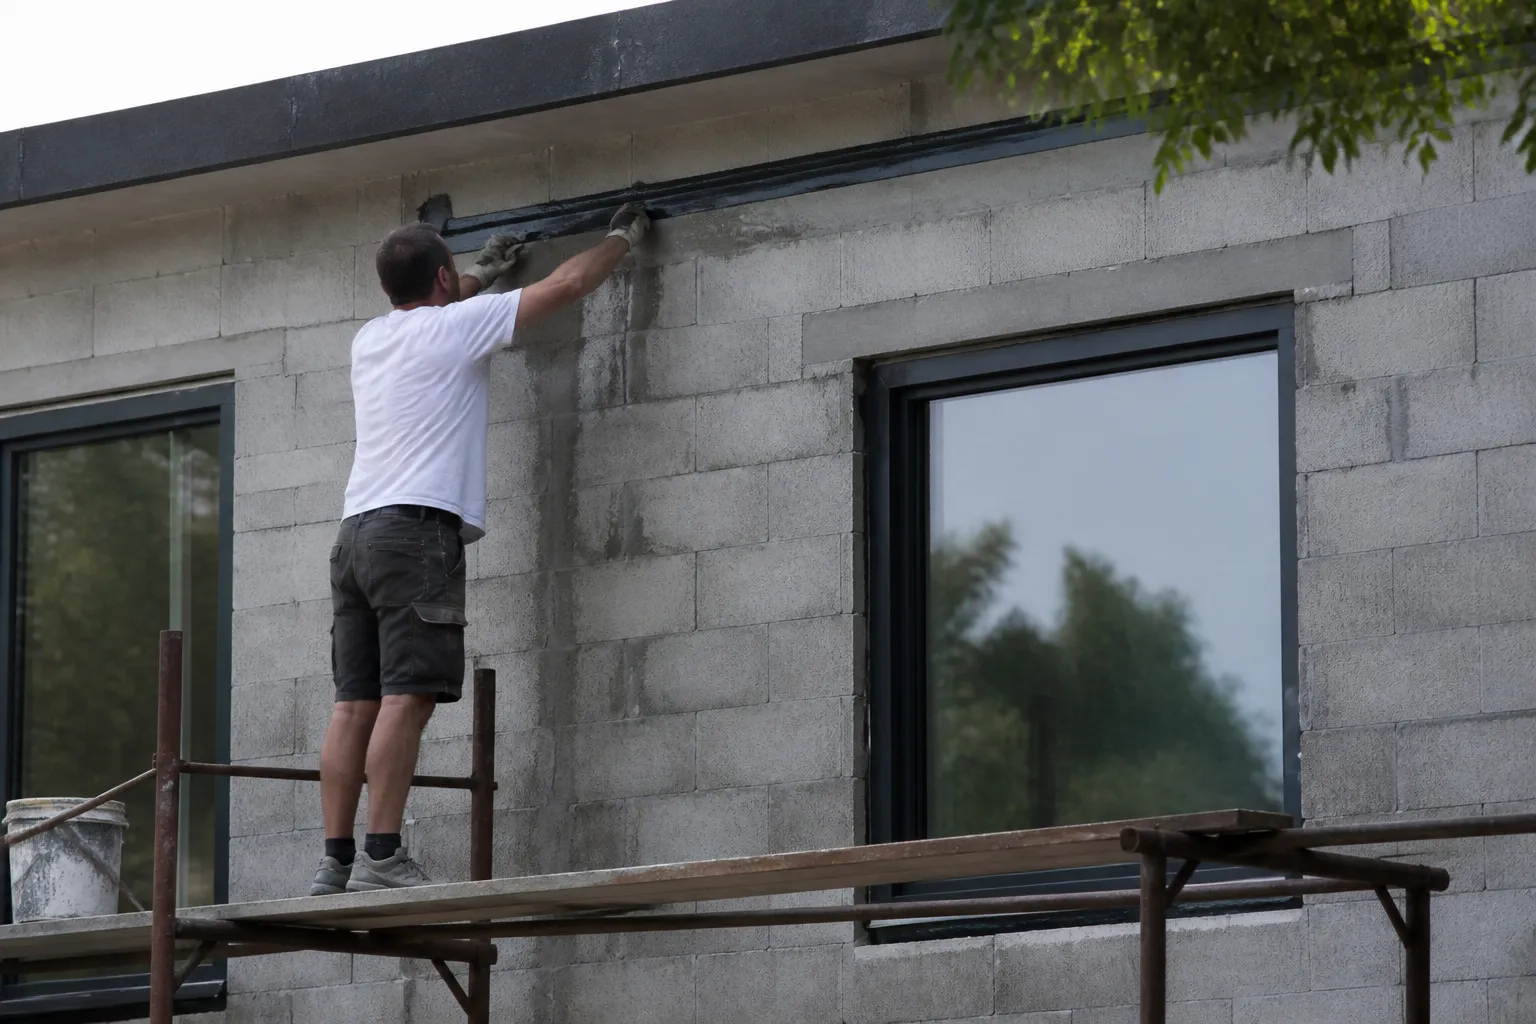
L’immeuble en gros œuvre correspond aux premières étapes d’appel de fonds.
Le financement
Prêt immobilier et intérêts intercalaires
Si vous financez votre achat par un prêt, la banque débloque les fonds au fil des appels, sur présentation des attestations. Pendant la construction, vous payez en principe des intérêts intercalaires sur les sommes débloquées, avant que l’amortissement du prêt ne commence à la livraison. Certaines offres prévoient un différé total. Un retard de chantier prolonge cette période et augmente le coût du crédit.
Gardez une trace de chaque appel de fonds, de l’attestation correspondante et du déblocage effectué par la banque. Ce suivi permet de vérifier la cohérence des sommes versées avec l’avancement et de calculer, le cas échéant, le préjudice lié à un retard de livraison. Les pénalités de retard prévues au contrat, et parfois la prise en charge des intérêts intercalaires, s’apprécient au regard de ces documents. Un tableau simple, étape par étape, avec les dates et les montants, suffit à garder la maîtrise de votre dossier.
Les retards
Que faire si le chantier prend du retard
Le contrat fixe une date de livraison, assortie en règle générale de causes légitimes de report, intempéries, défaillance d’une entreprise, grèves, définies contractuellement. Si le retard dépasse ces causes, vous pouvez prétendre aux pénalités prévues ou à des dommages et intérêts. Le promoteur doit vous informer de l’avancement et des reports, et justifier les causes invoquées.
Ne suspendez pas vos paiements de votre propre chef : un appel régulier, correspondant à une étape atteinte, reste exigible même si le chantier a pris du retard sur le calendrier. En revanche, un appel irrégulier, pour une étape non atteinte, peut être contesté. En cas de défaillance grave du promoteur, la garantie financière d’achèvement assure la fin des travaux. Un avocat vous conseille si le différend persiste, notamment sur le calcul des pénalités.
L’accompagnement
Un expert pour sécuriser les étapes
Notre assistance VEFA comprend trois visites : la visite cloisons pendant le chantier, la visite de pré livraison et la livraison. La visite cloisons, réalisée au moment où les cloisons sont montées et les réseaux encore visibles, permet de constater l’avancement réel et la conformité des travaux aux plans avant leur fermeture. Elle vous donne une base objective face aux appels de fonds suivants. Elle permet aussi de corriger à temps une prise mal placée ou une cloison décalée.
L’expert est indépendant du promoteur et des entreprises. Il intervient à Montpellier et dans toutes les communes de l’Hérault. Les tarifs de chaque visite figurent sur notre page nos tarifs. Pour préparer la dernière étape, consultez notre article sur les réserves à la livraison.
La mise hors d’eau suppose une toiture achevée et étanche, pas seulement une structure montée.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Quels sont les plafonds des appels de fonds en VEFA ?
35 % au plus à l’achèvement des fondations, 70 % à la mise hors d’eau, 95 % à l’achèvement de l’immeuble, le solde à la livraison.
Puis-je refuser un appel de fonds ?
Seulement s’il ne correspond pas à une étape réellement atteinte ou dépasse les plafonds. Sinon, il reste exigible.
Qui atteste l’achèvement d’une étape ?
L’architecte ou le maître d’œuvre du promoteur. Vous pouvez vérifier par des photos ou une visite.
Que sont les intérêts intercalaires ?
Les intérêts payés sur les sommes débloquées pendant la construction, avant le début de l’amortissement du prêt.
Le retard de livraison est-il indemnisé ?
Si le contrat prévoit des pénalités et que le retard dépasse les causes légitimes de report, oui. Vérifiez les clauses.
L’expert peut-il visiter le chantier ?
Lors de la visite cloisons, prévue dans l’assistance VEFA, avec l’accord du promoteur pour l’accès au chantier.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code de la construction et de l’habitation, article R261-14 (échelonnement des paiements en VEFA)
- Code civil, article 1601-3 (vente en l’état futur d’achèvement), Légifrance
- Code de la construction et de l’habitation, article R261-21 (garantie financière d’achèvement)