Achat immobilier
Acheter en zone inondable dans l’Hérault : lire le PPRI avant le compromis
Le Lez à Montpellier et Lattes, l’Orb à Béziers, l’Hérault à Agde et Pézenas, le Vidourle près de Lunel, la Lergue à Lodève, sans compter les ruisseaux qui se transforment en torrents lors des épisodes méditerranéens : dans l’Hérault, une part importante des communes est concernée par le risque d’inondation. Acheter dans un secteur inondable n’est pas interdit, mais cela se prépare. Le plan de prévention des risques d’inondation, le PPRI, est le document à lire avant de signer. Voici comment le lire, et ce qu’il faut vérifier en plus.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France

Achat immobilier
L’essentiel
Avant d’acheter, consultez l’état des risques, que le vendeur doit fournir dès la première visite, et le PPRI de la commune, qui classe les terrains en zones de danger et fixe des règles pour les constructions existantes et futures. Vérifiez aussi l’historique des sinistres indemnisés et l’état réel du bien après d’éventuelles crues. Un bilan avant achat croise ces informations avec l’examen du bâti.
La question n’est pas seulement de savoir si le bien est en zone inondable, mais ce que cela implique concrètement pour vous. C’est ce que cet article vous aide à mesurer.
Le risque
Un département exposé aux crues rapides
Les épisodes méditerranéens d’automne déversent des pluies intenses sur le département et provoquent des crues rapides, parfois en quelques heures. La base Géorisques le montre : Lattes compte vingt-six reconnaissances de catastrophe naturelle pour inondations et coulées de boue, Montpellier vingt-deux, Béziers et Agde dix-neuf, Lunel, Mauguio et Pézenas quinze. Le littoral ajoute la submersion marine lors des tempêtes.
Ces chiffres ne disent rien d’une adresse précise : à l’intérieur d’une même commune, certaines rues sont exposées et d’autres non, selon la topographie et la proximité des cours d’eau. C’est tout l’intérêt de l’état des risques et du PPRI, qui localisent le risque à l’échelle de la parcelle, et de l’examen du bâtiment, qui révèle ses éventuelles traces d’inondation.
Les documents
L’état des risques et le PPRI
Le vendeur doit vous remettre un état des risques, établi depuis moins de six mois, qui indique si le bien se situe dans le périmètre d’un plan de prévention des risques, naturels, miniers ou technologiques, ainsi que la zone de sismicité, le potentiel radon et l’exposition au retrait gonflement des argiles. Depuis 2023, cette information doit être fournie dès la première visite du bien, et non plus seulement à la signature.
Le PPRI, consultable en mairie, sur le site de la préfecture ou sur Géorisques, découpe le territoire en zones. Les zones rouges, les plus exposées, sont en principe inconstructibles et les extensions y sont très limitées. Les zones bleues sont constructibles sous conditions : planchers au-dessus d’une cote de référence, interdiction des sous-sols, matériaux adaptés. Le règlement précise aussi les mesures imposées aux constructions existantes.
Les sinistres passés
Connaître l’histoire du bien
Le vendeur doit également vous informer des sinistres ayant donné lieu à une indemnisation au titre d’une catastrophe naturelle pendant sa période de propriété, ou dont il a lui-même été informé. Cette information figure dans l’état des risques. Interrogez-le aussi sur les inondations non déclarées, les remontées de nappe, les caves ou garages qui prennent l’eau : ces épisodes laissent des traces que l’expert sait reconnaître.
Un rez de chaussée récemment rénové, des doublages neufs en partie basse, des plinthes changées, un carrelage refait ou une odeur d’humidité dans un logement fraîchement repeint peuvent signaler une inondation passée. Notre article sur les sinistres inondation passés sous silence détaille les recours lorsque l’information a été dissimulée.
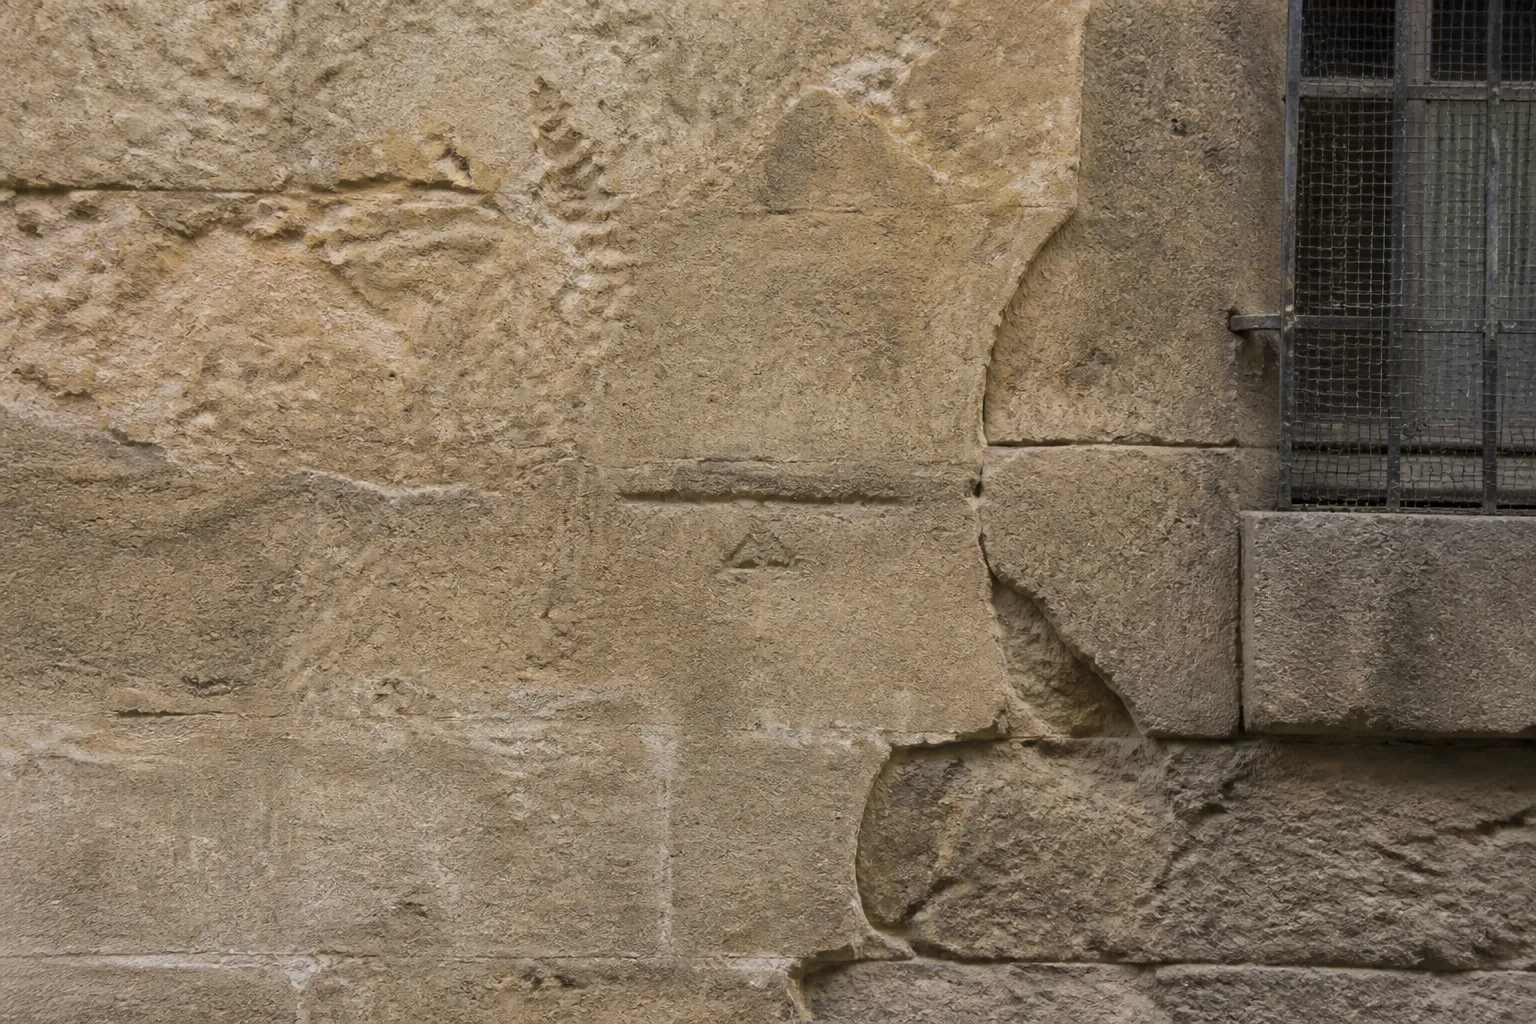
Un repère de crue sur un mur ancien rappelle le niveau atteint par l’eau lors d’un épisode passé.
Le bâti
Ce que l’expert vérifie sur un bien inondable
L’expert examine le bien sous l’angle du risque : hauteur des planchers par rapport au terrain et à la rue, présence d’un étage refuge, matériaux des rez de chaussée, position du tableau électrique et de la chaudière, clapets anti-retour sur les évacuations. Il recherche les traces d’inondation passées : auréoles, sels, enduits refaits, doublages récents, dallages fissurés ou affaissés, menuiseries gonflées.
Il mesure l’humidité des murs et des sols, inspecte les caves, garages et vides sanitaires, et vérifie l’état des fondations visibles et des abords, en particulier si l’eau a pu circuler avec force autour du bâtiment. Son rapport indique les désordres liés aux inondations passées, les travaux de remise en état éventuels et les aménagements qui réduiraient la vulnérabilité du logement. Il précise aussi, quand c’est utile, les points à faire vérifier par un électricien ou un plombier avant l’achat.
L’assurance
Assurance et coût de la vulnérabilité
La garantie catastrophe naturelle est incluse dans les contrats habitation, et un bien en zone inondable reste assurable. Les franchises s’appliquent à chaque sinistre reconnu. Au-delà de l’assurance, une inondation représente des mois de séchage et de travaux, des biens perdus, un relogement parfois : ce coût humain et pratique doit entrer dans votre réflexion, surtout pour un logement de plain-pied. Interrogez votre assureur avant de signer pour connaître le coût et les conditions de la garantie.
Certains PPRI imposent aux constructions existantes des mesures de réduction de la vulnérabilité, comme la création d’une zone refuge ou la pose de batardeaux, dans un délai donné. Ces travaux peuvent être en partie financés par le fonds de prévention des risques naturels majeurs, sous conditions. Vérifiez si le bien que vous achetez est concerné et si les mesures ont été réalisées.
La décision
Acheter, négocier ou renoncer
Un bien en zone inondable n’est pas forcément un mauvais achat : un appartement en étage, une maison surélevée ou un logement disposant d’un étage refuge supportent bien mieux le risque qu’une maison de plain-pied en zone rouge. L’important est de savoir précisément où vous achetez, ce que le PPRI impose et ce que le bâtiment a déjà vécu, pour négocier en conséquence ou renoncer en connaissance de cause.
Notre bilan avant achat intègre cette lecture du risque à l’examen complet du bien, dans toutes les communes de l’Hérault. Pour une maison proche des étangs, notre article sur la nappe haute et les vides sanitaires complète l’analyse. L’expert est indépendant du vendeur et de l’agence.
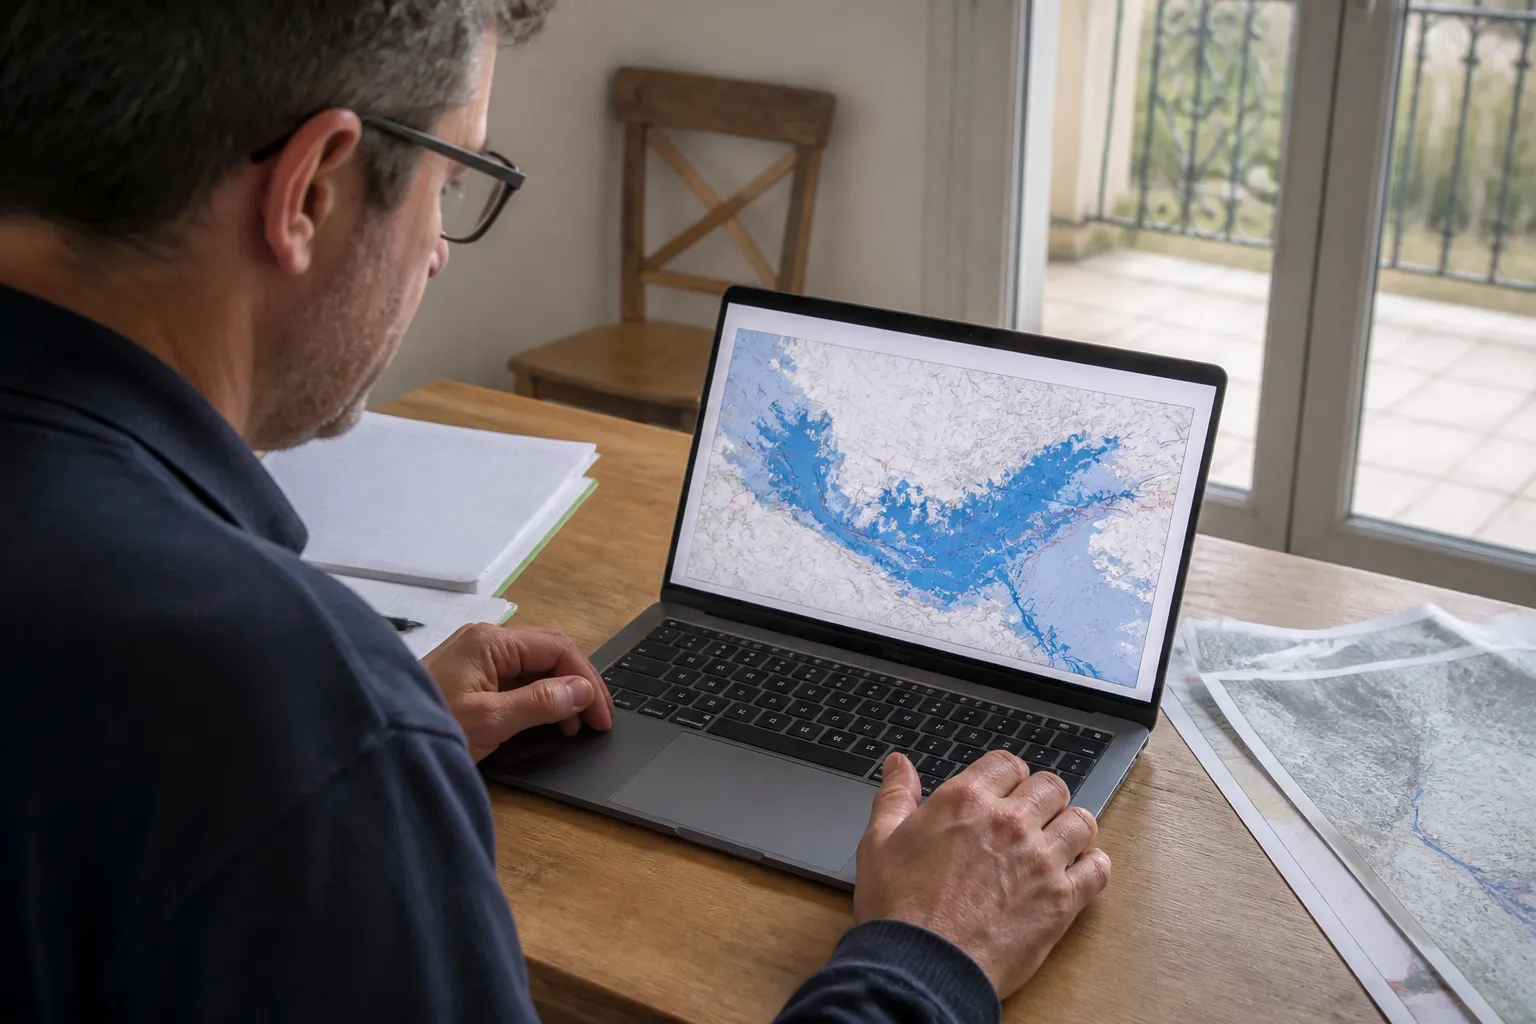
Le PPRI et l’état des risques se consultent avant de signer le compromis.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Où consulter le PPRI de ma future commune ?
En mairie, sur le site des services de l’État dans l’Hérault ou sur Géorisques, qui permet aussi d’obtenir les risques connus à une adresse.
Le vendeur doit-il me dire si la maison a été inondée ?
Il doit vous informer des sinistres indemnisés au titre d’une catastrophe naturelle dont il a connaissance. Interrogez-le aussi sur les épisodes non déclarés.
Peut-on agrandir une maison en zone rouge ?
Les extensions y sont très limitées, voire interdites. Le règlement du PPRI précise ce qui est possible.
Un bien en zone inondable se revend-il moins bien ?
Le risque peut peser sur le prix et la durée de vente. Les aménagements de réduction de vulnérabilité sont un argument.
L’assurance peut-elle refuser de m’assurer ?
La garantie catastrophe naturelle est obligatoire dans les contrats habitation. En cas de difficulté, le bureau central de tarification peut être saisi.
L’expert peut-il dire si la maison a déjà été inondée ?
Il recherche les traces d’inondation passées et les signale dans son rapport. Certaines rénovations récentes peuvent les masquer.
Besoin d’un avis d’expert ?
Décrivez nous votre situation : devis en ligne, ou conseil au 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Code de l’environnement, article L125-5 (information des acquéreurs et locataires sur les risques)
- Géorisques, plans de prévention des risques et arrêtés de catastrophe naturelle par commune
- Code des assurances, articles L125-1 et suivants